
Pilares del mercado energético
Electricidad
Subida moderada
Gas
Subida moderada
Petróleo
Subida moderada
Septiembre lleva el mercado al límite con el invierno por delante
Septiembre de 2026 ha cerrado como el mes más caro del año en electricidad y gas, prolongando por cuarto mes consecutivo la escalada iniciada en junio. El mercado eléctrico ha marcado un nuevo máximo anual en un contexto en el que la solar ya no puede contener los precios como lo hacía en verano, el gas sigue en niveles elevados y Europa llega al inicio de la temporada de calefacción con los almacenamientos por debajo de lo habitual. El petróleo, tras la estabilización de agosto, ha vuelto a subir con fuerza ante una nueva escalada del conflicto en Oriente Medio. Los tres mercados han subido a la vez por segundo mes consecutivo.
Electricidad
El gas dispara el precio por encima de 200 €/MWh en las horas sin sol
El mercado mayorista eléctrico (OMIE) avanza dejando un precio medio de 143,25 €/MWh en septiembre, el nivel más alto del año y un +21,1 % respecto a agosto (118,25 €/MWh). En términos interanuales, el precio se sitúa aproximadamente un 135 % por encima de septiembre de 2025 (61,04 €/MWh), alcanzando niveles propios de la crisis energética de 2022.
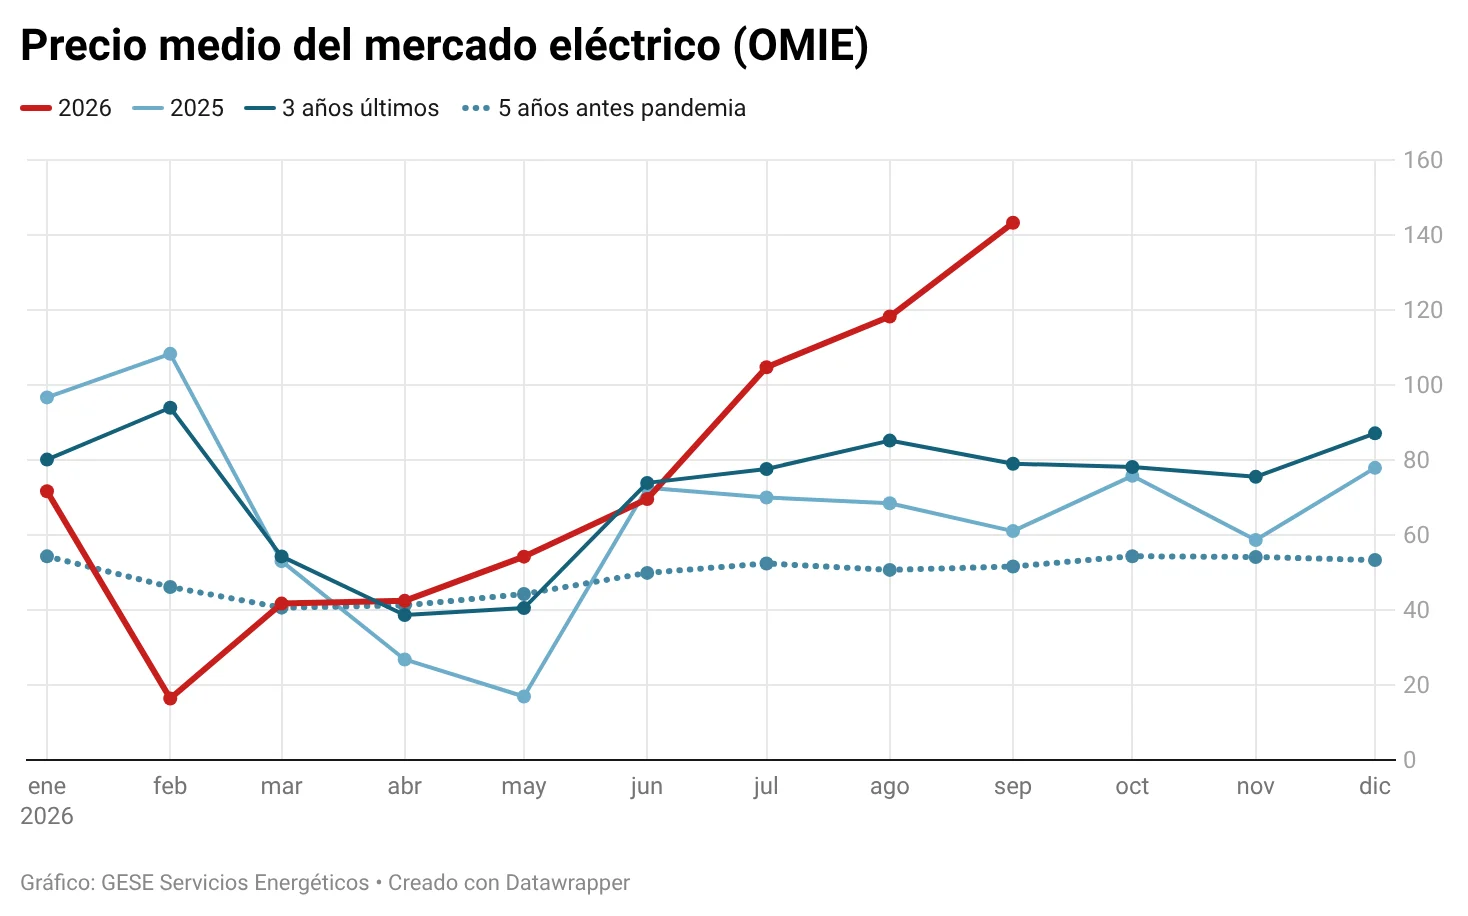
El dato más llamativo del mes no es la media, sino lo que hay detrás. Todas las jornadas de septiembre superaron los 100 €/MWh. El día más barato fue el 17, con 104,63 €/MWh, y el 27 de septiembre el mercado alcanzó los 198,95 €/MWh. En las horas más tensionadas de la tarde y la noche, las cotizaciones llegaron a aproximarse a los 250 €/MWh.
La dualidad del mercado se ha intensificado respecto al verano. Durante las horas de máxima producción solar, entre las 11:00 y las 18:00, el precio medio se situó en el entorno de los 39 €/MWh. Fuera de esas horas, el precio medio alcanzó los 201,55 €/MWh. La diferencia entre ambas franjas refleja mejor que cualquier otro dato la situación actual del sistema eléctrico español: barato cuando hay sol, extraordinariamente caro cuando desaparece.
Tres factores explican por qué septiembre ha sido más intenso que agosto. El gas natural se ha mantenido en niveles extraordinariamente elevados durante todo el mes, con el TTF superando los 80 €/MWh y el MIBGAS rozando los 84 €/MWh en algunos momentos. Como los ciclos combinados fijan el precio en las horas sin producción solar, ese gas caro se ha trasladado directamente al mercado eléctrico.
A ello se suma una baja producción eólica que ha reducido el principal mecanismo de defensa de la fotovoltaica cuando esta deja de generar. Y el cambio estacional ha empezado a acortar las horas de sol, ampliando el tramo horario en el que el gas determina el precio.
Para los consumidores con capacidad de desplazar demanda hacia las horas centrales del día, la creciente generación solar abre oportunidades relevantes de optimización. Para los perfiles con consumo elevado por la tarde y la noche, la exposición al coste del gas es cada vez mayor.
En septiembre, la media acumulada de 2026 ascendió a 74,09 €/MWh, superando claramente el promedio de todo 2025 (65,28 €/MWh). Si los meses de octubre a diciembre se mantienen en el entorno de los 135-140 €/MWh, la media anual podría aproximarse a los 90 €/MWh, lo que convertiría 2026 en el ejercicio más caro desde 2022.
Gas natural
Europa entra en el invierno con poco gas: el MIBGAS escala a máximos del año
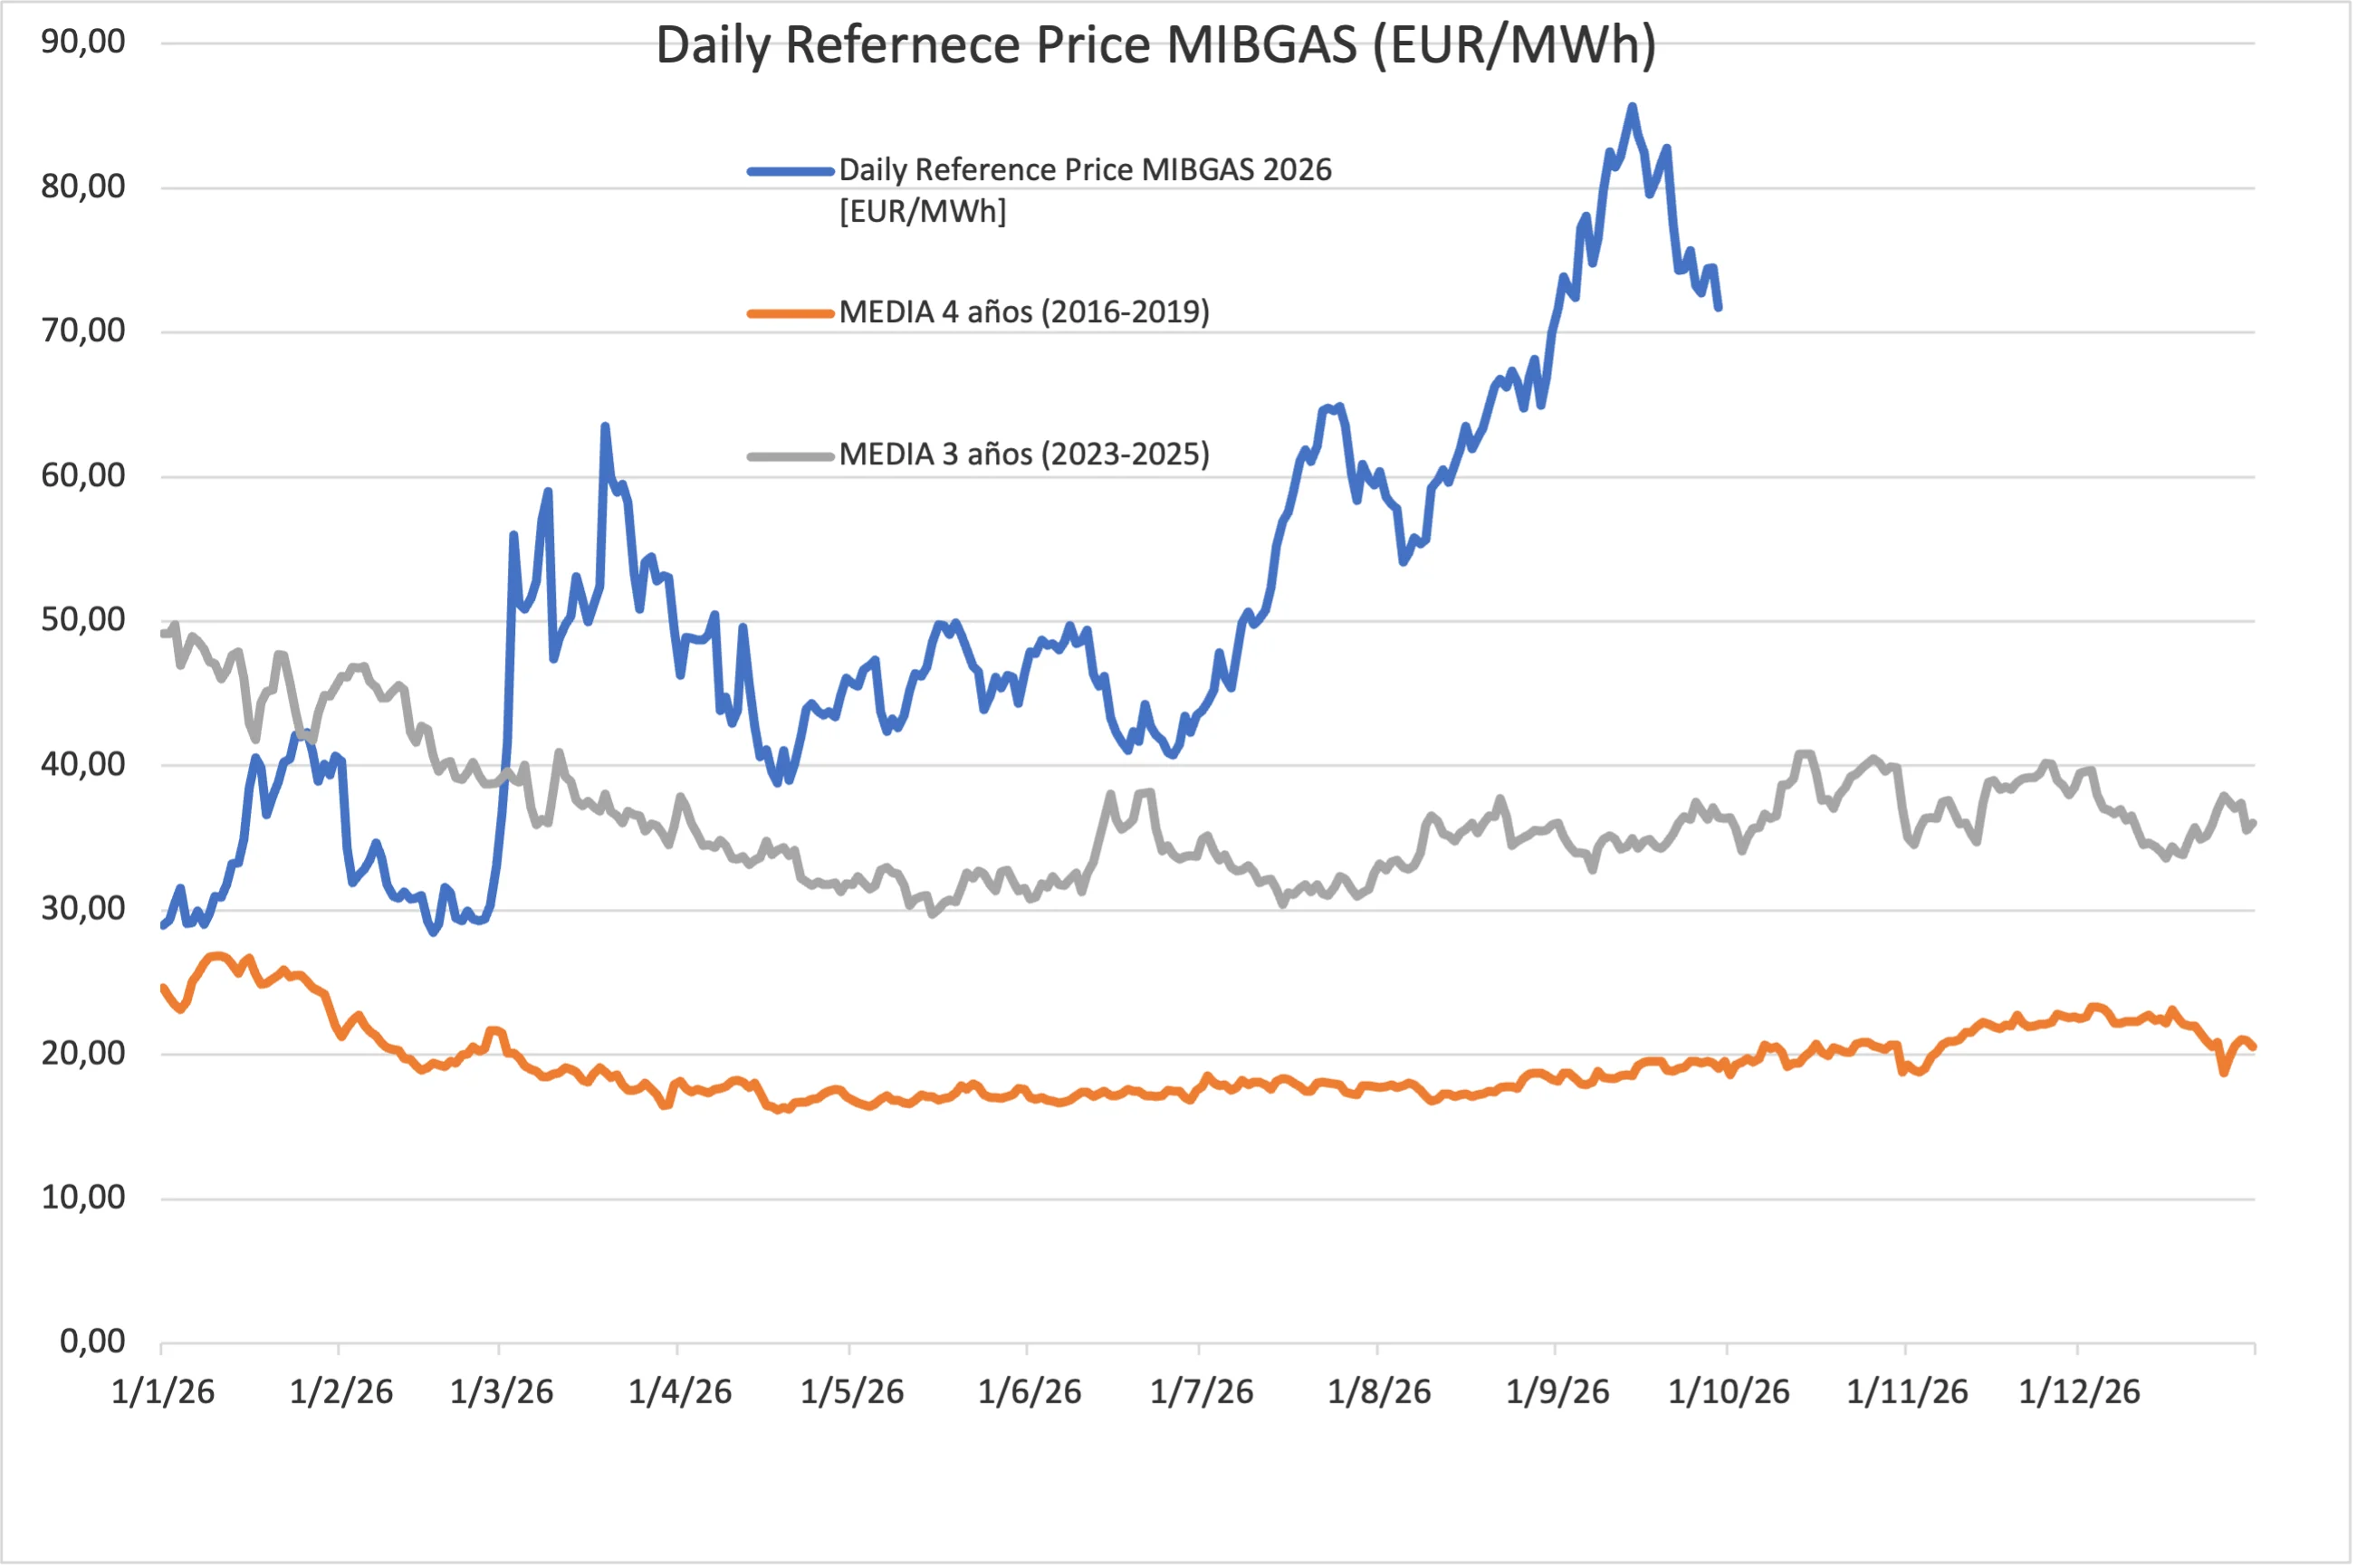
Septiembre cierra dejando un precio medio de 77,47 €/MWh en el mercado ibérico del gas (MIBGAS), un nuevo máximo anual y un incremento del +24,8 % respecto a agosto (62,06 €/MWh). En términos interanuales, el encarecimiento es aún más significativo: el precio se sitúa aproximadamente un 143 % por encima de septiembre de 2025 (31,82 €/MWh). El TTF llegó a superar los 84 €/MWh durante el mes, niveles que no se observaban desde finales de 2022.
Con el cierre de septiembre, la media acumulada de MIBGAS en 2026 asciende a 50,17 €/MWh, prácticamente el doble del promedio registrado en 2025 (35 €/MWh).
El cambio relevante de septiembre no ha sido tanto una nueva escalada del conflicto como la confirmación de que Europa afronta el invierno sin haber normalizado su situación de suministro. Durante los meses de verano el mercado confiaba en que la recuperación progresiva del GNL permitiera reconstruir los almacenamientos antes de la temporada de calefacción. Esa posibilidad se ha reducido considerablemente a medida que ha avanzado el mes.
El principal problema sigue siendo el GNL catarí. La prolongación de las restricciones a las exportaciones ha supuesto la cancelación o aplazamiento de numerosos cargamentos. Parte de la capacidad exportadora catarí continúa afectada por daños sufridos durante el conflicto, lo que implica que el problema no tiene una solución a corto plazo y podría prolongarse durante un periodo considerable. Como consecuencia, las llegadas de GNL desde Oriente Medio hacia Europa se han reducido a niveles mínimos de los últimos años, obligando al continente a competir directamente con Asia por los cargamentos disponibles.
El nivel de los almacenamientos europeos es el factor que más preocupa de cara a los próximos meses. Durante septiembre, las reservas se situaron entre el 65 % y el 71 % de su capacidad, claramente por debajo de los niveles habituales para esta época del año. Europa afronta así el inicio de la temporada de calefacción con menor capacidad de respaldo, una elevada dependencia del GNL y escaso margen de reacción ante un invierno frío o una nueva interrupción del suministro.
Septiembre confirma que la crisis del gas ha entrado en una fase diferente. Ya no se trata de reaccionar ante un acontecimiento geopolítico puntual, sino de afrontar una situación de suministro insuficiente que Europa puede arrastrar durante buena parte del invierno. La normalización de los flujos de GNL, la evolución de los almacenamientos y las temperaturas de los próximos meses serán las variables que determinarán la dirección del mercado.
Petróleo
El petróleo vuelve a escalar: la reactivación del conflicto lleva al Brent hasta los 100 dólares
El barril de Brent cerró septiembre en el entorno de los 97-98 USD/bbl, registrando una subida mensual superior al 8 % y acumulando un incremento cercano al 50 % respecto a un año antes. El WTI finalizó el mes por encima de los 90 USD/bbl.
Tras la estabilización de agosto, septiembre supuso un claro cambio de tendencia. El petróleo llegó a superar puntualmente los 104 USD/bbl, sus niveles más elevados desde mayo, aunque sin alcanzar los máximos próximos a 110 USD/bbl de marzo.
El motor del mes fue el retorno de la tensión militar. La reanudación de los ataques contra petroleros en Ormuz volvió a introducir una fuerte tensión sobre las cotizaciones. La extensión del conflicto hacia Arabia Saudí y los ataques a instalaciones energéticas saudíes elevaron la preocupación por la seguridad de una de las principales zonas productoras del mundo, llevando al Brent por encima de los 100 USD/bbl. El momento de mayor tensión llegó a mediados de mes, cuando un ataque contra un oleoducto saudí redujo temporalmente la capacidad exportadora del país y el Brent rozó los 105 USD/bbl.
La situación fue parcialmente compensada por la recuperación de otros flujos del Golfo y por la aparición de contactos diplomáticos entre EEUU e Irán en la última parte del mes, lo que permitió una corrección desde los máximos hasta el cierre en el entorno de los 97-98 USD/bbl.
Septiembre ha supuesto además un reencuentro entre los tres mercados energéticos. Tras la separación observada en agosto, petróleo, gas y electricidad han vuelto a registrar subidas simultáneas, aunque por motivos parcialmente distintos: el petróleo ha reaccionado a la nueva escalada militar, el gas sigue condicionado por la escasez de GNL y los almacenamientos bajos, y la electricidad ha trasladado directamente el coste del gas a sus horas de mayor demanda.
El principal riesgo a vigilar sigue siendo una intensificación de los ataques contra infraestructuras o contra el tráfico marítimo en Ormuz. Mientras persista ese riesgo y no haya una solución estable, el Brent continuará expuesto a movimientos bruscos ante cualquier nueva escalada.
Recomendaciones de contratación de luz y gas
ELECTRICIDAD
Prudencia en el corto plazo, oportunidad clara en la parte larga de la curva.
- Resto de 2026: cotiza en torno a 143,75 €/MWh. No se recomiendan cierres generalizados a estos niveles. Seguimiento activo y gestión horaria del consumo.
2027: cotiza en 91,30 €/MWh. Si 2026 cierra en el entorno de los 90 €/MWh, una cobertura parcial de 2027 supone asegurar precio en niveles similares a los que habrá soportado un cliente indexado este año. Tiene sentido proteger una parte del consumo sin cerrar la totalidad, manteniendo volumen abierto ante posibles correcciones.
2028: cotiza en 60,50 €/MWh. Nivel razonable para iniciar coberturas parciales con protección frente a nuevos episodios alcistas.
2029-2030: con cotizaciones de 57,70 €/MWh y 55,00 €/MWh respectivamente, ofrecen niveles competitivos desde una perspectiva histórica. Se recomienda avanzar de forma decidida en la cobertura de estos ejercicios.
PPA a cinco años: para clientes que busquen estabilidad presupuestaria a largo plazo, un PPA por debajo de 60 €/MWh ofrece una relación riesgo-oportunidad especialmente favorable en el contexto actual.
GAS
Gestión por tramos en 2027, oportunidad clara en 2028-2030.
- Resto de 2026: cotiza en torno a 73,50 €/MWh. Coberturas parciales solo para clientes con alta exposición al invierno o necesidades concretas de protección presupuestaria.
- Q1 2027: cotiza en torno a 56 €/MWh e incorpora una tensión sobre el precio muy elevada vinculada al invierno. No se recomiendan cierres importantes salvo necesidades específicas.
- Q2-Q4 2027: cotizan en niveles sensiblemente más razonables. Puede tener sentido separar la estrategia por trimestres y valorar cierres parciales en estos tramos, evitando asumir la tensión sobre el precio del primer trimestre en el precio anual.
- 2028: cotiza en 38,35 €/MWh, en niveles cercanos a las referencias previas a la crisis. Nivel razonable para comenzar a construir coberturas de forma más decidida.
- 2029-2030: con cotizaciones de 30,22 €/MWh y 26,32 €/MWh respectivamente, representan la oportunidad más clara del momento. Se recomienda avanzar de forma relevante en la cobertura de estos ejercicios. En GESE disponemos de acuerdos con determinadas comercializadoras que permiten estructurar coberturas en estos horizontes, donde el mercado ofrece habitualmente menos alternativas.
Septiembre ha dejado claro que la crisis energética no ha tocado techo y que llega al otoño con más fuerza que nunca. El gas sigue siendo el factor determinante del precio eléctrico, los almacenamientos europeos no están en condiciones de afrontar el invierno con seguridad y el petróleo ha vuelto a subir con fuerza. En este contexto, la parte larga de la curva, especialmente los años 2028, 2029 y 2030, sigue ofreciendo niveles que conviene aprovechar antes de que el escenario cambie.