
Pilares del mercado energético
Electricidad
Subida moderada
Gas
Subida moderada
Petróleo
Subida moderada
Octubre marca un antes y un después: los tres mercados escalan a máximos simultáneos
Octubre de 2026 ha sido el mes más tenso del año en los mercados energéticos. Por primera vez desde la crisis de 2022, el petróleo, el gas y la electricidad han escalado a máximos simultáneos, con el Brent rozando los 120 dólares, el TTF europeo superando los 100 €/MWh y el mercado eléctrico español registrando su precio mensual más alto en cuatro años. El común denominador sigue siendo el mismo: el estrecho de Ormuz, el suministro de GNL y unos almacenamientos europeos que llegan al invierno en niveles preocupantes.
Electricidad
Cinco meses consecutivos de subidas y un invierno que apunta a nuevos máximos
Octubre confirma que el escenario de precios altos no es algo transitorio. El mercado mayorista eléctrico (OMIE) cierra el mes con un precio medio de 166,66 €/MWh, un 16,3 % superior al de septiembre (143,25 €/MWh) y un +119,9 % frente a octubre de 2025 (75,78 €/MWh). Es el nivel mensual más elevado desde la crisis energética de 2022 y el quinto mes consecutivo de subidas. Desde junio, cuando el precio medio se situó en 69,59 €/MWh, la electricidad se ha encarecido cerca de un 140 %.
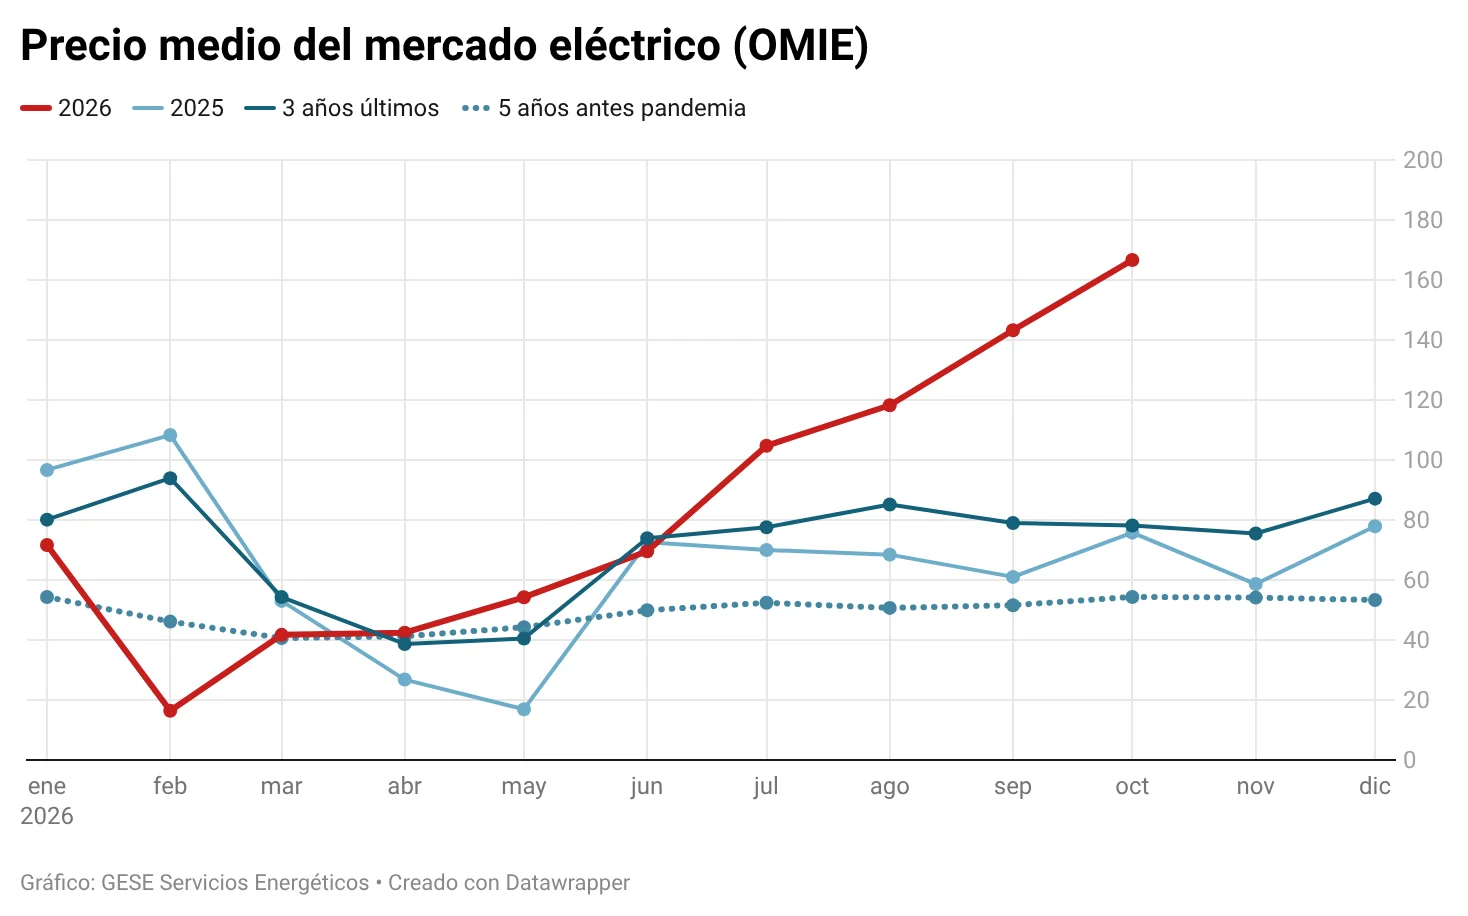
La intensidad de esta subida se refleja también en el comportamiento diario. Durante octubre, únicamente una jornada registró un precio por debajo de los 100 €/MWh, mientras que cuatro días superaron los 200 €/MWh. El máximo se alcanzó el 30 de octubre, con un precio medio diario de 244,69 €/MWh y una punta horaria de 324,72 €/MWh, niveles que no se observaban desde diciembre de 2022.
El principal responsable de este encarecimiento sigue siendo el gas natural. A finales de octubre, el TTF europeo superó los 100 €/MWh por primera vez desde diciembre de 2022, impulsado por las restricciones al suministro de GNL del Golfo Pérsico, la incertidumbre geopolítica en Ormuz y la preocupación por los almacenamientos europeos ante la llegada del invierno. A esto se suma una menor aportación eólica y fotovoltaica, que coincide con el acortamiento de los días y el incremento estacional de la demanda, obligando a recurrir con mayor frecuencia a los ciclos combinados de gas para cubrir las necesidades del sistema.
Con el cierre de octubre, el precio medio acumulado de 2026 alcanza los 83,53 €/MWh, frente a los 65,30 €/MWh de todo 2025. Si los meses de noviembre y diciembre se mantienen en niveles similares a octubre, 2026 cerraría por encima de los 100 €/MWh de media anual, algo que no ocurría desde 2022.
Octubre deja una conclusión clara: el mercado eléctrico español sigue mostrando una elevada exposición a las cotizaciones internacionales del gas. La evolución del conflicto en Oriente Medio y la disponibilidad de gas en Europa serán los factores decisivos para determinar el comportamiento del mercado durante el tramo final del año.
Gas natural
El TTF supera los 100 €/MWh: Europa entra en el invierno en situación de riesgo
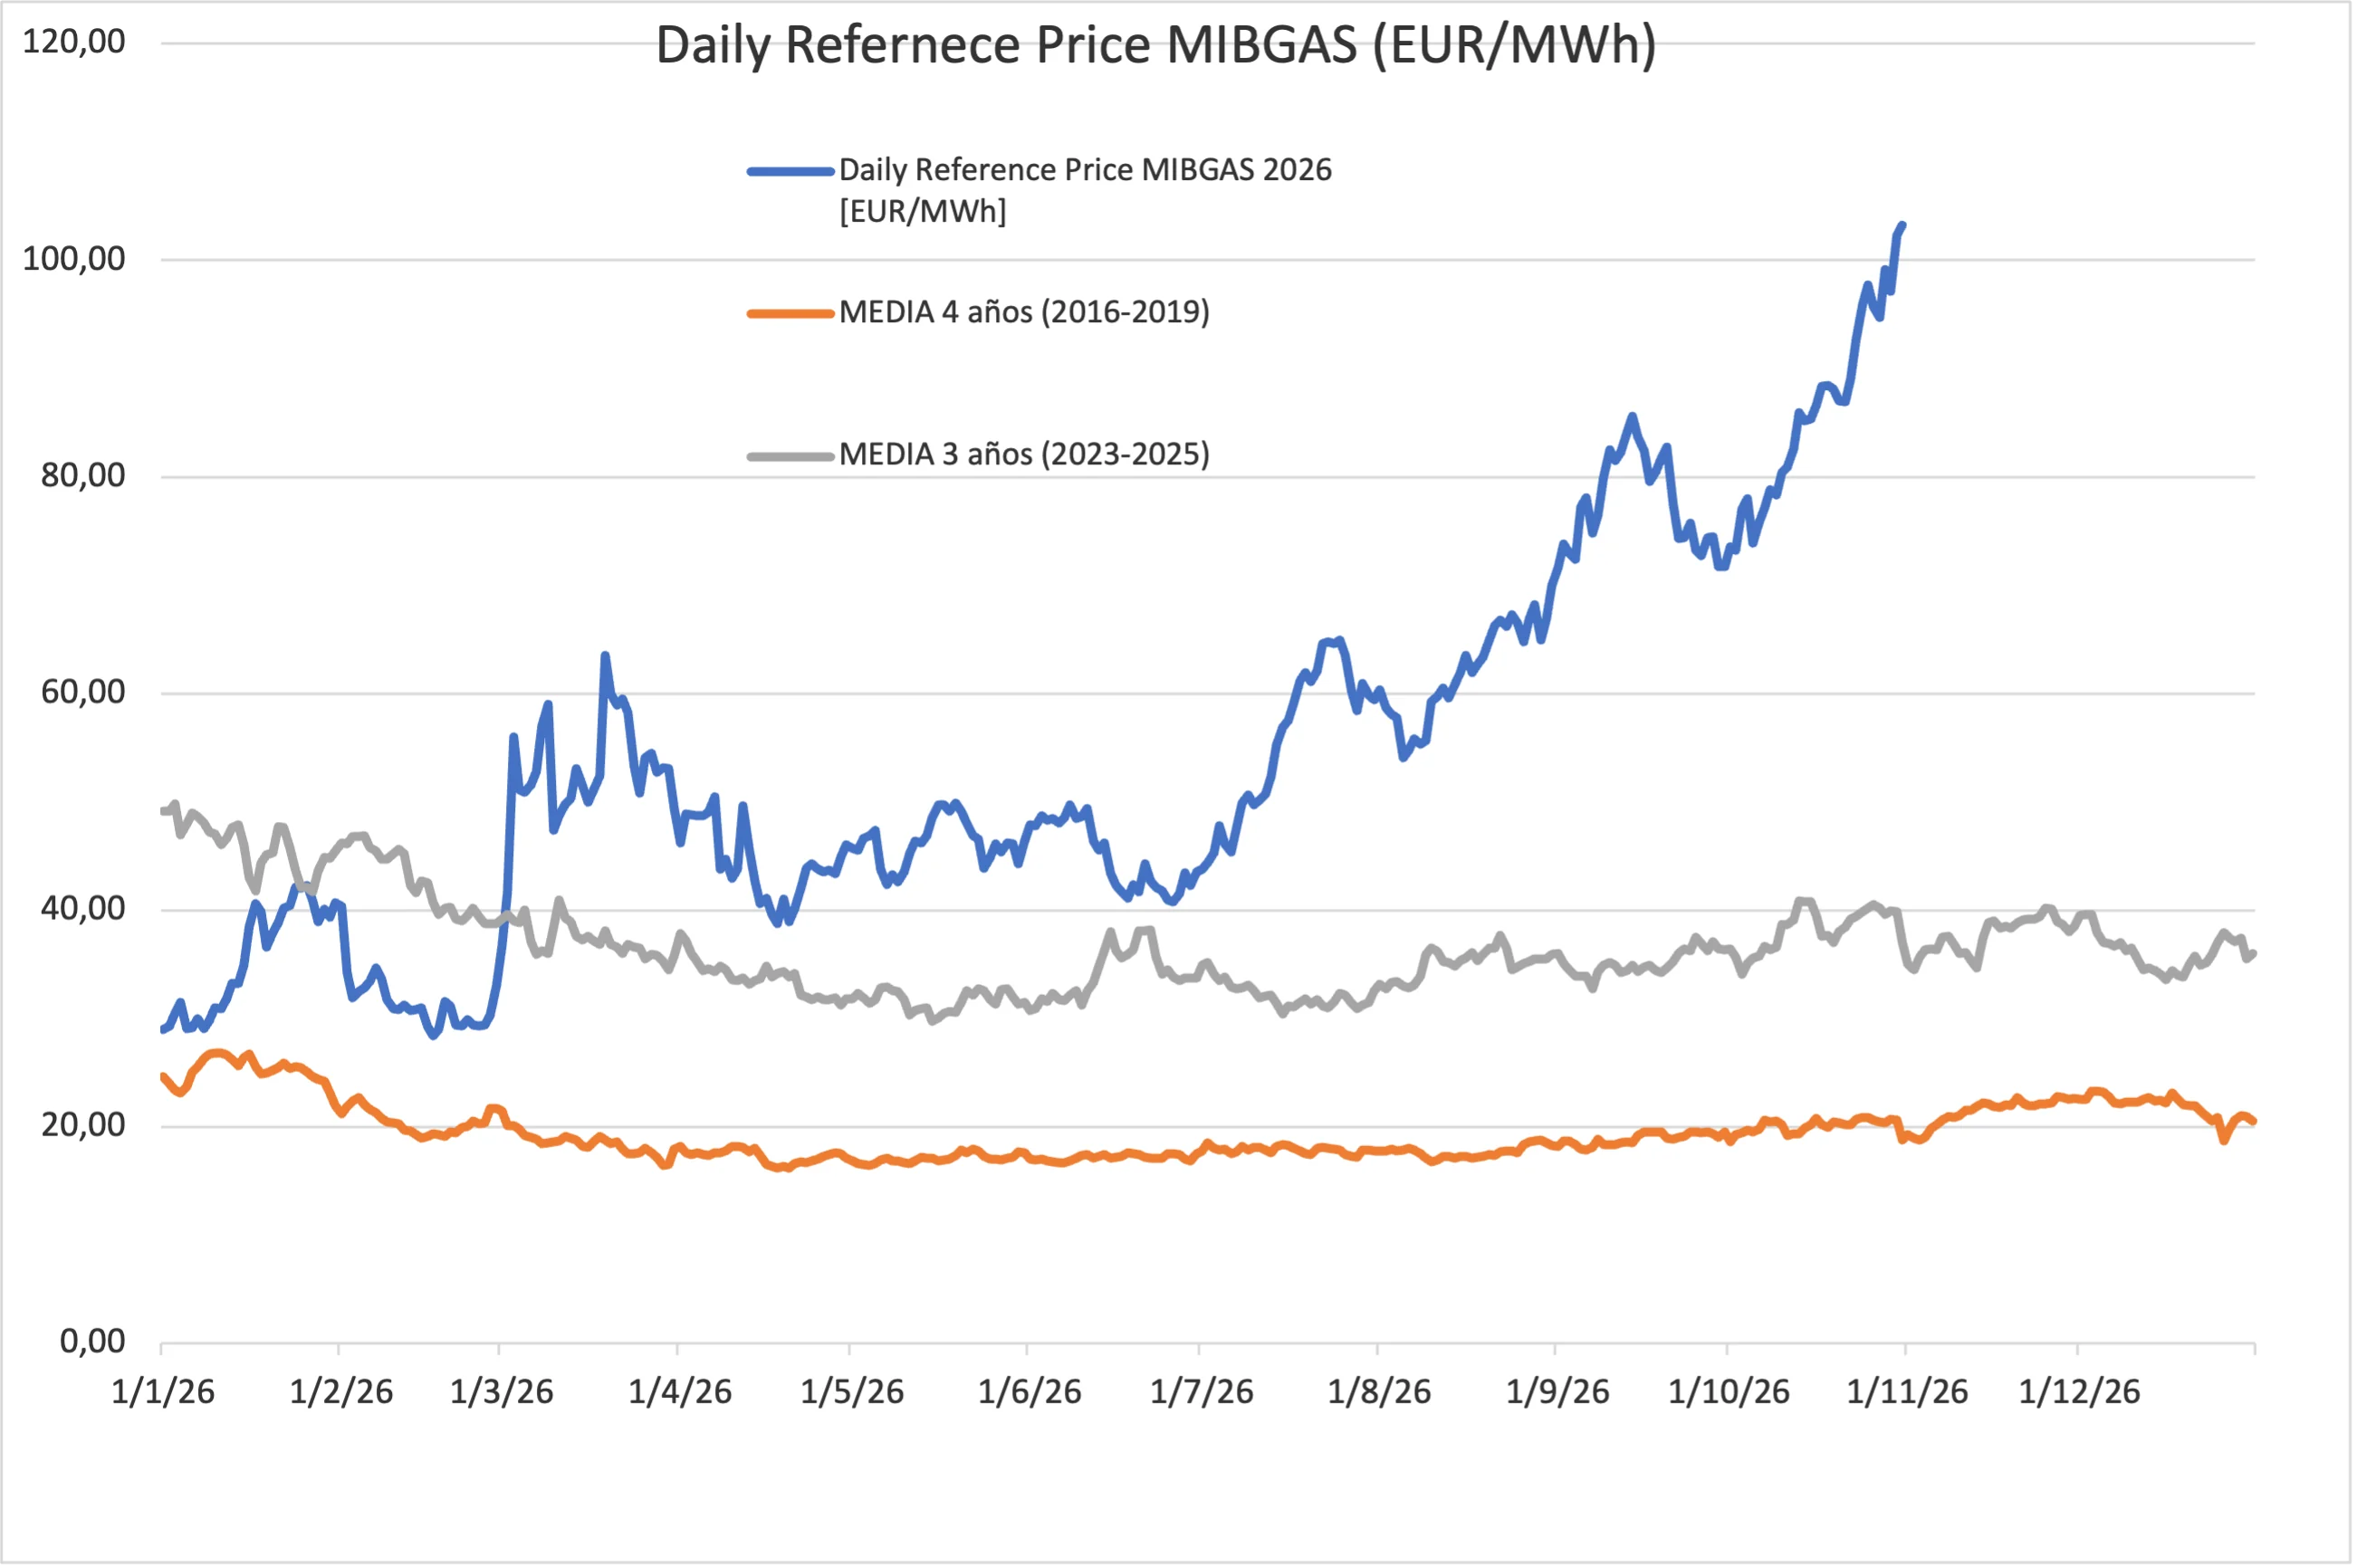
El mercado ibérico del gas (MIBGAS) cerró octubre con un precio medio de 86,45 €/MWh, consolidando una tendencia alcista que lleva varios meses sin señales de freno. El TTF holandés, referencia europea, superó los 100 €/MWh a finales de octubre, niveles desconocidos desde diciembre de 2022. Con este cierre, el precio medio acumulado del gas en 2026 se sitúa en 53,87 €/MWh, prácticamente el doble del promedio de 2025 (35 €/MWh).
El problema principal sigue siendo el GNL procedente del Golfo Pérsico. Las restricciones al tráfico marítimo por Ormuz han limitado la disponibilidad de GNL en los mercados internacionales, intensificando la competencia entre Europa y Asia por los cargamentos disponibles. Cuando el mercado europeo necesita desviar cargamentos hacia sus terminales, solo puede hacerlo ofreciendo precios más altos que los compradores asiáticos, lo que constituye uno de los principales factores de soporte del TTF.
A este escenario se suma un dato especialmente preocupante: los almacenamientos subterráneos de gas de la Unión Europea cerraron octubre por debajo del 75 % de su capacidad, lejos del objetivo de referencia del 90 % para afrontar el invierno con reservas suficientes. La situación es especialmente delicada en Alemania, principal consumidor de gas de Europa, cuyos almacenamientos se encuentran únicamente al 61 % de capacidad. En España, con reservas próximas al 80 %, la situación es algo más favorable, aunque también por debajo del nivel de referencia.
Este déficit de almacenamiento representa el mayor factor de riesgo de cara a los próximos meses. Un invierno con temperaturas inferiores a las habituales o nuevas interrupciones en las importaciones podría acelerar el vaciado de las reservas y desencadenar nuevos episodios de subidas de precios. La normalización de los flujos de GNL a través de Ormuz, la evolución del conflicto y el ritmo de utilización de las reservas durante el invierno serán las variables que determinen la dirección del mercado en los próximos meses.
Petróleo
El Brent roza los 120 dólares: nuevos ataques en Ormuz llevan el crudo a máximos del conflicto
El Brent cerró en 117,64 USD/bbl, tras una subida cercana al 15 % durante el mes, mientras que el WTI avanzó aproximadamente un 12 %, hasta los 104,12 USD/bbl. Ambos acumulan cuatro meses consecutivos de incrementos y han superado los máximos registrados en marzo, cuando se inició el conflicto. Octubre ha sido el mes más alcista del año en el mercado del crudo.
La escalada del mes puede seguirse día a día a través de los eventos que la provocaron. En la primera mitad de octubre, el Brent superó los 110 USD/bbl, impulsado tanto por el agravamiento del conflicto en Oriente Medio como por las amenazas de nuevos ataques ucranianos contra refinerías rusas, que añadieron incertidumbre sobre la disponibilidad de productos petrolíferos en los mercados internacionales. El momento más crítico llegó en los últimos días del mes, cuando dos petroleros fueron atacados en el estrecho de Ormuz en apenas 24 horas, uno mediante una mina naval y otro mediante explosivos adheridos al casco. Estos incidentes llevaron al Brent hasta el entorno de los 118 USD/bbl, por encima de los máximos de las primeras semanas de la guerra.
El inicio de noviembre ha traído una moderación de los precios, con una caída cercana al 3 % tras conocerse nuevas iniciativas diplomáticas impulsadas por Catar, destinadas a restablecer la normalidad del tránsito marítimo por Ormuz. Estas conversaciones han permitido reducir temporalmente la presión sobre las cotizaciones, aunque resulta prematuro anticipar una solución estable al conflicto.
La incertidumbre sigue siendo el elemento dominante. Una posible intervención militar estadounidense contra Irán, nuevos ataques contra infraestructuras energéticas o un agravamiento de la situación en el Mar Rojo podrían empujar el crudo hacia nuevos máximos. La dirección del mercado depende, en última instancia, de lo que ocurra en Ormuz.
Recomendaciones de contratación de luz y gas
ELECTRICIDAD
El escenario actual aconseja evitar nuevos cierres de precio a corto y medio plazo. Contratar energía a los niveles actuales supondría consolidar unos costes muy elevados precisamente en el momento de máxima tensión del mercado. La recomendación es mantener una posición de espera y no comprometer compras a precio fijo mientras persistan las actuales circunstancias. Una vez superado el invierno, si se produce una relajación de las tensiones geopolíticas y de los precios del gas, podrían abrirse ventanas de oportunidad para realizar cierres a precios más competitivos.
La principal alternativa en el escenario actual son los acuerdos de compraventa de energía a largo plazo vinculados a generación renovable (PPA). Con horizontes habituales de entre cinco y diez años, pueden ofrecer precios sensiblemente más competitivos que los disponibles en los mercados de futuros, aportando además estabilidad y previsibilidad a los costes energéticos. Su conveniencia dependerá del plazo, del perfil de consumo y de las condiciones particulares de cada operación.
Mientras tanto, la gestión horaria del consumo se ha convertido en la herramienta más inmediata de ahorro. El mercado presenta diferencias cada vez más notorias entre las horas centrales del día, cuando la producción fotovoltaica permite registrar precios muy reducidos o incluso negativos, y las horas de tarde y noche, cuando la menor generación renovable y la entrada de los ciclos combinados pueden elevar las cotizaciones por encima de los 200 €/MWh. Desplazar consumos hacia las horas de mayor generación solar, adaptar horarios de producción y programar equipos de forma inteligente puede generar ahorros significativos sin necesidad de modificar las condiciones contractuales.
GAS
El mercado del gas exige adaptar la estrategia al perfil de consumo de cada cliente. La estacionalidad de la demanda es el factor determinante a la hora de decidir entre precio fijo e indexado.
- Consumo concentrado en invierno (calefacción, instalaciones estacionales): la recomendación es priorizar la contratación a precio fijo. Aunque los precios actuales son elevados, mantener estos suministros indexados supone asumir un riesgo considerable, ya que prácticamente todo el consumo se concentra en los meses de mayor tensión previstos. Un contrato a precio fijo anual permite distribuir el riesgo y aporta estabilidad presupuestaria.
- Consumo industrial continuo (procesos productivos con demanda estable durante todo el año): la recomendación es estudiar cierres a largo plazo, preferentemente a tres años. Los precios de los productos de mayor duración pueden ofrecer condiciones más competitivas que las contrataciones concentradas en los próximos meses, permitiendo diluir el impacto de las cotizaciones invernales y garantizar una mayor estabilidad en los costes energéticos.
En ambos casos, el objetivo es el mismo: minimizar la exposición a las fuertes oscilaciones del mercado y evitar que los elevados precios previstos para el invierno tengan un impacto desproporcionado en los costes energéticos.
Octubre ha confirmado un agravamiento simultáneo de las tensiones en los tres mercados energéticos. El petróleo, con el Brent próximo a los 120 dólares; el gas, con el TTF superando los 100 €/MWh; y la electricidad, con una media mensual de 166,66 €/MWh, reflejan las consecuencias de una crisis energética cada vez más interconectada. La evolución del conflicto en Oriente Medio y la recuperación de la normalidad en Ormuz serán decisivas para determinar si los precios comienzan a estabilizarse o si asistimos a nuevos episodios de encarecimiento durante el tramo final de 2026.